Ce țări sunt cele mai afectate de închiderea Strâmtorii Hormuz de către Iran?
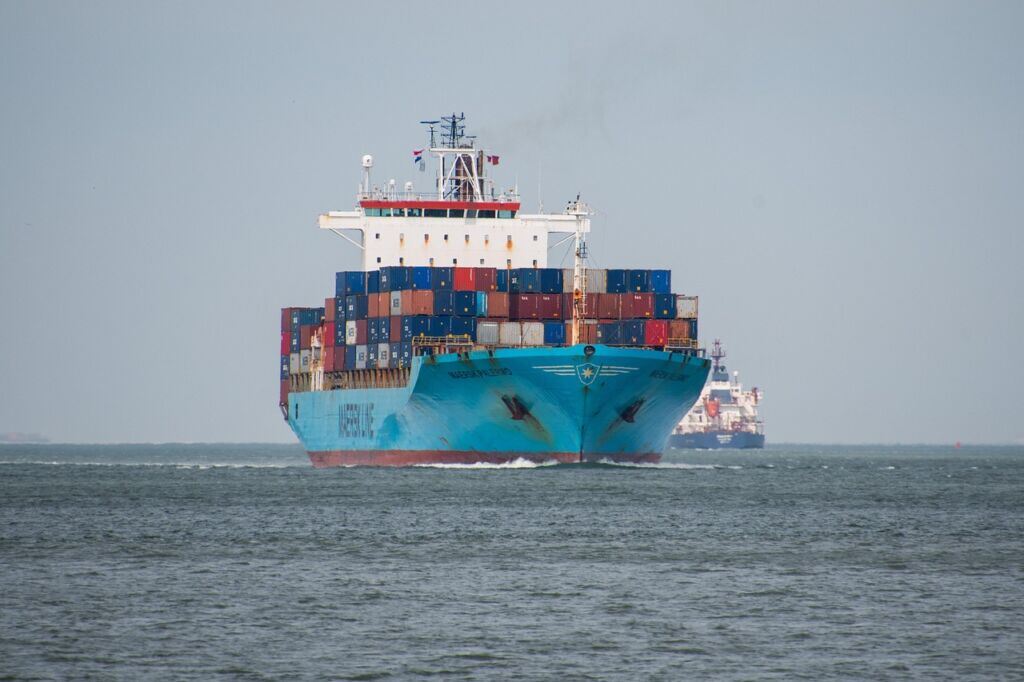
Închiderea Strâmtorii Hormuz de către Iran trimite unde de șoc pe piețele energetice globale, Asia fiind așteptată să se confrunte cu cele mai mari consecințe, scrie CNBC.
Un comandant superior al Gărzilor Revoluționare din Iran a declarat luni că Strâmtoarea Hormuz a fost închisă și a avertizat că orice navă care încearcă să tranziteze calea navigabilă va fi vizată, a relatat presa iraniană.
Situată între Oman și Iran, strâmtoarea funcționează ca o arteră vitală pentru comerțul global cu petrol. Aproximativ 13 milioane de barili pe zi au trecut prin ea în 2025, reprezentând aproximativ 31% din totalul fluxurilor maritime de țiței, potrivit firmei de consultanță energetică Kpler.
O închidere prelungită a strâmtorii ar duce probabil la o creștere suplimentară a prețurilor petrolului, unii analiști anticipând că petrolul va depăși 100 de dolari pe baril. Prețul de referință global Brent a crescut ultima dată cu 2,6%, la aproximativ 80 de dolari pe baril – cu aproape 10% mai mult de la izbucnirea conflictului.
Aproximativ 20% din exporturile globale de gaze naturale lichefiate care provin din Golf sunt, de asemenea, în pericol, în principal cele originare din Qatar și transportate prin Strâmtoarea Hormuz, potrivit Kpler. Qatar, unul dintre cei mai mari furnizori de GNL din lume, a oprit producția luni, după ce dronele iraniene au lovit instalațiile sale din orașele industriale Ras Laffan și Mesaieed.
„În Asia, Thailanda, India, Coreea și Filipine sunt cele mai vulnerabile la creșterea prețurilor petrolului, din cauza dependenței lor ridicate de importuri, în timp ce Malaezia ar fi un beneficiar relativ, deoarece este un exportator de energie”,
a scris Nomura într-o notă luni.
Iată cum vor fi afectați cei care depind de energia din Golf și de transporturile prin Strâmtoarea Hormuz.
Asia de Sud: presiune fizică imediată
Asia de Sud s-ar confrunta cu cele mai acute perturbări, în special în ceea ce privește aprovizionarea cu GNL, au declarat analiștii.
Qatar și Emiratele Arabe Unite reprezintă 99% din importurile de GNL ale Pakistanului, 72% din cele ale Bangladeshului și 53% din cele ale Indiei, conform datelor Kpler.
Cu flexibilitate limitată în depozitare și achiziții, Pakistanul și Bangladesh sunt deosebit de vulnerabile. În primul rând, Bangladesh se confruntă deja cu un deficit structural semnificativ de gaze. Potrivit Institutului pentru Economie Energetică și Analiză Financiară, țara se confruntă cu un deficit de peste 1.300 de milioane de metri cubi pe zi.
„Pakistanul și Bangladesh au o flexibilitate limitată în depozitare și achiziții, ceea ce înseamnă că perturbările ar declanșa probabil o distrugere rapidă a cererii din sectorul energetic, mai degrabă decât o licitație spot agresivă”,
a spus Katayama.
India se confruntă cu cea mai mare expunere combinată din regiune.
„Mai mult de jumătate din importurile sale de GNL sunt legate de Golf, iar o parte semnificativă este indexată la Brent, astfel încât o creștere bruscă a prețurilor țițeiului determinată de Hormuz ar crește simultan costurile importurilor de petrol și prețurile contractelor de GNL. Acest lucru creează un șoc dublu, fizic și financiar”,
a spus el.
În mod similar, aproximativ 60% din importurile de petrol ale Indiei provin din Orientul Mijlociu, potrivit UBP. Prin urmare, o blocadă susținută ar amplifica atât costurile importurilor de energie, cât și presiunile asupra contului curent.
China: expunere mare, dar o rezervă suficientă
Închiderea zonei Hormuz ar testa securitatea energetică a Chinei, dar stocurile și sursele alternative de aprovizionare oferă o rezervă.
Țara este cel mai mare importator de țiței din lume și achiziționează peste 80% din petrolul iranian, potrivit Kpler.
Aproximativ 30% din importurile sale de GNL provin din Qatar și Emiratele Arabe Unite, iar aproximativ 40% din importurile sale de petrol trec prin Hormuz, estimează UBP.
„China este expusă semnificativ, dar mai flexibilă”,
a declarat Katayama de la Kpler.
Potrivit Kpler, stocurile de GNL ale Chinei la sfârșitul lunii februarie se ridică la 7,6 milioane de tone, oferind o acoperire pe termen scurt. Cu toate acestea, China ar trebui să concureze pentru încărcăturile din Atlantic dacă întreruperea persistă, ceea ce ar îngusta bazinul Pacificului, a adăugat Katayama. În acest caz, dinamica ar putea intensifica concurența prin prețuri în Asia, chiar dacă Beijingul evită penuriile directe.
Arabia Saudită a crescut încărcăturile de țiței în ultimele săptămâni, iar rezervele strategice de petrol deținute de națiuni consumatoare majore, precum China, ar putea oferi o oarecare protecție temporară pieței, a declarat Rystad Energy într-o notă publicată duminică.
UBP a declarat că, deși China este un importator net cheie de energie în regiune, nu este neapărat cea mai vulnerabilă la potențiale șocuri de aprovizionare.
Japonia și Coreea de Sud
Orientul Mijlociu furnizează 75% din importurile de petrol ale Japoniei și aproximativ 70% din cele ale Coreei, potrivit UBP.
În ceea ce privește GNL-ul, expunerea lor la Golf este mai mică decât cea a Asiei de Sud. Coreea de Sud își aprovizionează 14% din GNL-ul din Qatar și Emiratele Arabe Unite, în timp ce Japonia își aprovizionează 6%, estimează Kpler.
Chiar și fără penurii directe, efectele asupra prețurilor ar putea fi severe.
„Economiile cu o dependență ridicată de importurile de energie, cum ar fi Japonia, Coreea de Sud și Taiwan, sunt mai expuse șocurilor de ofertă”,
a declarat Shier lee Lim, strateg principal macro și valutar al APAC la platforma de plăți Convera.
Stocurile sunt, de asemenea, limitate. Coreea deține aproximativ 3,5 milioane de tone de GNL, iar Japonia aproximativ 4,4 milioane de tone în rezerve, suficiente pentru aproximativ două până la patru săptămâni de cerere stabilă, potrivit Kpler.
Importurile nete de petrol ale Coreei de Sud reprezintă 2,7% din PIB, Nomura plasând-o printre cele mai vulnerabile pe frontul contului curent.
Asia de Sud-Est
În mare parte a Asiei de Sud-Est, lovitura principală este inflația costurilor, mai degrabă decât o penurie imediată, au declarat experții din industrie.
Cumpărătorii de GNL care depind de ofertă spot s-ar confrunta cu costuri de înlocuire mult mai mari, deoarece Asia concurează cu Europa pentru mărfurile din Atlantic, a declarat Katayama de la Kpler.
Thailanda, în special, este o țară cu pierderi remarcabile în ceea ce privește prețul petrolului în cadrul Nomura, deoarece lovitura externă este mare și imediată: are cele mai mari importuri nete de petrol din Asia, la 4,7% din PIB, iar fiecare creștere de 10% a prețului petrolului înrăutățește contul curent cu aproximativ 0,5 puncte procentuale din PIB-ul țării.
 Fiți la curent cu ultimele noutăți! Urmăriți AFACERI.news și pe