Revolut și Salt Bank au concurență. Cine este Addiko Bank și ce vrea de la România?
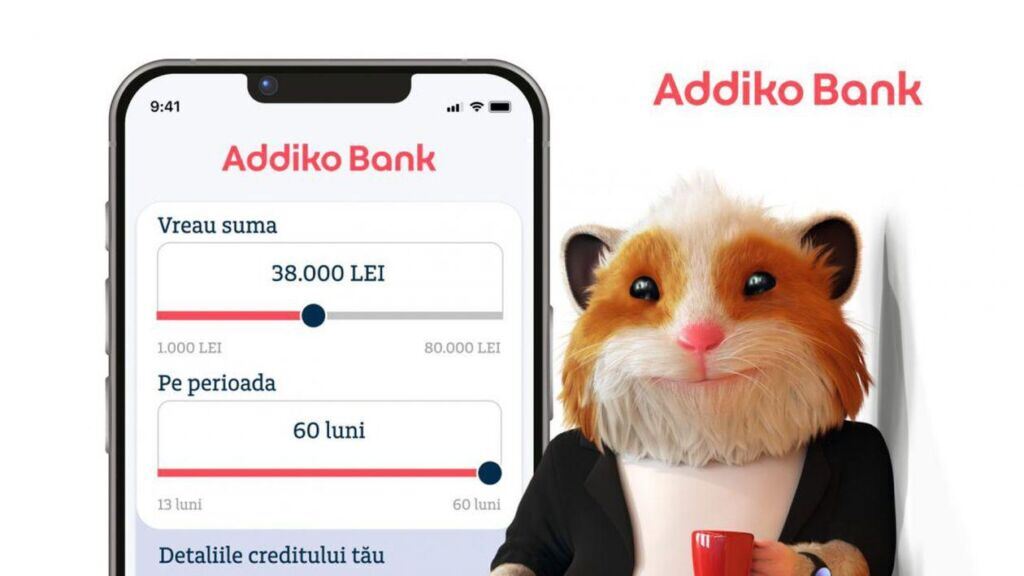
Addiko Group, un grup bancar specializat în oferirea de servicii pentru consumatori și IMM-uri, cu operațiuni în Europa Centrală și de Sud-Est, a anunțat intrarea sa strategică pe piața din România, contribuind la intensificarea competiției în sectorul bancar digital aflat într-o creștere accelerată. În baza regimului de „passporting” al licenței bancare din Uniunea Europeană prin subsidiara din Slovenia, Addiko Bank d.d., debutează pe piața locală cu credite 100% online.
Într-un peisaj dominat de jucători apreciați precum Revolut, dar și de unii relativ nou-intrați precum Salt Bank, Addiko Bank se diferențiază printr-o experiență 100% digitală, centrată pe nevoile financiare esențiale ale clientului, transmite instituția. Românii pot solicita credite de nevoi personale exclusiv online direct din aplicația lansată în martie 2025, completând cererea rapid.
Banca spune că nu este necesară deschiderea unui cont bancar nou la Addiko Bank, iar sumele aprobate pot fi transferate în alt cont al clientului, deschis la orice bancă din România.
„Intrarea pe piața din România marchează un moment de referință pentru Addiko Bank, care demonstrează capabilitățile noastre digitale solide și angajamentul față de regiunea Europei Centrale și de Sud-Est”,
a declarat Andrej Andoljsek, CEO Addiko Bank Slovenia.
Prima neobancă românească: Salt Bank
Salt Bank face parte din Grupul Financiar Banca Transilvania și s-a lansat ca prima neobancă românească 100% digitală, aceasta fiind anunțată din noiembrie 2024.
Banca promitea de la bun început celor care se înscriau ca membri fondatori ai Salt Bank (pronunție salt ca în română, nu sare din engleză!) că vor beneficia de puncte fondator care se vor transfera în acțiuni la un moment dat, vor primi un card Platinum, vor avea prioritate în Care Center -unde dialogul va fi cu oameni și nu cu roboți-, ba chiar vor beneficia de o asigurare de călătorie. Ulterior beneficiile s-au tot suplimentat.
“La alegerea numelui Salt Bank, am căutat ceva care să rezoneze cu noi, oamenii de aici. Acest nume reprezintă un salt de la clișeele tradiționale și un avans în inovație, agilitate și progres. Este un nume care vorbește despre ambițiile noastre, dar in același timp este simplu și familiar”,
spune Gabriela Nistor, director Salt Bank, fost director Idea Bank. Idea a fost a treia bancă achiziționată de Banca Transilvania, după Bancpost (2018) și Volksbank România (2015).
Idea Bank a venit ca o investiție poloneză la cumpăna anilor 2014 și 2015 prin preluarea de Getin Holding a Romanian International Bank (RIB). Entitatea a căutat să își facă loc pe piață prin avantaje competitive față de băncile românești, unul dintre acestea fiind capacitatea de a acorda credite într-un plafon de îndatorare mai ridicat decât cel al pieței locale.
Idea Bank s-a finanțat inclusiv prin intermediul Bursei de Valori București, unde încă are tranzacționabilă pe piața AeRO o emisiune de obligațiuni în valoare de 5 milioane euro și care va fi scadentă decembrie 2024 (IDB24E).
Pentru platforma sa bancară de tip SaaS Cloud (Software as a Service), Salt Bank a ales Engine by Starling, parteneriatul fiind aprobat de către autoritatea de reglementare și supraveghere.
Platforma bancară proprietate a Engine, bazată pe cloud, va permite Salt Bank să deservească piața din România cu servicii bancare digitale. Platforma Engine susține și Starling Bank, cu circa 3,6 milioane de clienți în Marea Britanie.
Cum funcționează o neobancă?
O neobancă se caracterizează printr-o ofertă bancară fără sucursale fizice, axată în principal pe gestionarea mobilă a finanțelor personale și construită în jurul a trei piloni: un cont curent (cu sau fără economii), un card de debit și aplicații online sofisticate.
Contrar aparențelor, o neobancă nu este doar pentru milenialii care caută cea mai ieftină ofertă. Diferiți jucători din acest sector au dezvoltat rapid (și cu succes) oferte cu plată cu valoare adăugată (cashback, asigurări, beneficii) destinate persoanelor fizice, iar acum își îndreaptă atenția către mediul de afaceri.
Principala țintă? Liber-profesioniștii conectați, ale căror nevoi bancare se limitează la tranzacții zilnice (plăți, chitanțe, cheltuieli) – cu alte cuvinte, o proporție tot mai mare din sectorul serviciilor.
În Belgia, de exemplu, piață matură din punct de vedere bancare, jucători care erau necunoscuți în urmă cu doar cinci ani se impun acum ca o alternativă la circuitul bancar tradițional: N26, Monese, Bunq și Holvi. Această tendință a fost declanșată de posibilitatea rezidenților europeni de a-și deschide un cont în țara pe care o doresc. Niciuna dintre cele 4 bănci menționate nu are un sediu central în Belgia, spre deosebire de Hello bank! (BNP Paribas Fortis) și KeytradeBank (Arkeia Crédit Mutuel).
5 oferte de afaceri disponibile în Belgia
Aceste 4 bănci au o ofertă pentru persoane fizice (gratuită sau premium) și au dezvoltat oferte specifice pentru antreprenori și/sau întreprinderi.
N26 Business
N26 Business se adresează antreprenorilor independenți, cu un argument puternic: în afara complicațiilor, contul poate fi deschis în 8 minute. Nu există comisioane de deschidere sau de întreținere a contului online. Un alt plus: 0,1% cashback la toate cumpărăturile efectuate cu cardul bancar, dedus direct din cont (IBAN german).
Revolut Business
Pentru 6,99 lire sterline pe lună, primești un cont curent Revolut Business cu mai multe valute și un card de debit pentru o mică afacere (liber profesionist, profesie liberală, companie mică). Revolut vă permite să trimiteți bani în timp real către 20.000 de întreprinderi din întreaga lume. Transferurile internaționale sunt gratuite.
Monese Business
Specializată în deschiderea instantanee de conturi mobile, Monese este o neobancă britanică. Pentru o taxă fixă de 9,95 lire sterline, obțineți un cont de afaceri cu un cont curent. Înregistrarea se face exclusiv online și durează doar câteva minute.
Bunq Business
Această neobancă olandeză susține că poate deschide un cont de afaceri online în doar 5 minute. Pachetul pentru întreprinderi costă 9,95 euro pe lună. Și în acest caz, relația bancară este redusă la strictul necesar: un card (la alegere Maestro sau Mastercard), un cont (IBAN olandez) și o aplicație. Bunq își propune să economisească timp. Un exemplu este posibilitatea de a scana o factură pentru plata imediată. Comunicările companiei sunt inspirate din Silicon Valley, cu sesiuni de prezentare regulate în cadrul cărora directorul general al Bunq dezvăluie actualizări, model inspirat din prezentările evoluției unui sistem de operare.
Holvi
Holvi nu este interesată de finanțele dumneavoastră personale. Această neobancă finlandeză se concentrează strict pe clienții de afaceri. Înființată în 2011, a fost achiziționată în urmă cu 3 ani de grupul spaniol BVBA. Ambiția sa: să înlocuiască complet contul curent de afaceri și software-ul de contabilitate.
Speța N26
Neobank N26 se lansează chiar în aceste zile pe segmentul de economisire în Belgia. Instituția complet online, concepută pentru utilizarea pe “smartphone”, va oferi treptat celor 250.000 de clienți locali ai săi opțiunea de a deschide un cont de economii nereglementat. Acest tip de produs plătește o singură rată a dobânzii (fără rată de bază și fără bonus de fidelitate) și este supus impozitării (30% impozit la sursă).
Practic, contul standard, gratuit, va afișa un randament anual brut de 2,8% sau un randament net de 1,96% (la fel ca alte două pachete cu comision, Smart și You). Contul Metal, care costă 16,90 euro pe lună, va oferi un randament anual brut de până la 4% sau 2,8% net.
“Avem obiceiul să jucăm cartea transparenței. Calculăm dobânda în timp real, în fiecare zi. Clienții noștri pot, de exemplu, să depună cu un singur clic o parte din salariul lor, pe care o pot folosi în câteva zile, săptămâni sau luni, și să primească un randament pentru suma respectivă. Deci este ca și cum ai avea un cont curent cu dobândă”,
spune Jérémie Rosseli, director general pentru Belgia, citată de LeSoir.
De asemenea, banca precizează că dobânda va fi plătită clientului în fiecare lună și nu o dată pe an, aceasta fiind și o modalitate de “a ne diferenția de concurența tradițională”.
Diavolul se ascunde în detalii
N26, Revolut, Monese, Bunq și Holvi sunt doar câteva dintre neobăncile europene disponibile pentru belgieni. Punctele lor forte? Inovația și aplicațiile mobile foarte sofisticate. Dar dacă diavolul ar fi în detalii? Nu, neobanca nu este neapărat gratuită (chiar dacă ați citit sloganul “Bunq, banca celor liberi”): iată ce trebuie să știți înainte de a face marea schimbare.
Contul tău nu este neapărat un IBAN din țara ta
Asta este! Tocmai te-ai înscris la N26 și încerci să adaugi noul tău card Mastercard la contul tău Spotify. Problema: contul IBAN legat de cardul tău este un cont german și Spotify te avertizează: “acest card nu este valabil în țara ta”.
Faptul că aveți un cont într-o altă țară din UE este legal și nu reprezintă o problemă în sine, însă reprezintă o mică bătaie de cap administrativă. În ochii Spotify, sunteți rezident german. Pentru a remedia acest lucru, va trebui să insistați (puțin sau mult) și să trimiteți companiei dovada reședinței belgiene.
Serviciile nu sunt neapărat gratuite
În cazul în care neobăncile nu au o structură de sucursale, nu ezită să își taxeze serviciile. În Belgia, retragerile sunt de mult timp gratuite, la fel ca și transferurile și utilizarea cardurilor de debit. Dar acest lucru nu este valabil peste tot în Europa.
La Bunq, de exemplu, versiunea gratuită nu include nici măcar card bancar, ci doar o versiune foto a acestuia. Cel mai ieftin pachet este de 7,99 euro pe lună.
La N26, contul gratuit permite 5 retrageri pe lună, dar nu există nici serviciu clienți și nici asigurare. Ca o comparație, un cont Hello bank! sau Keytradebank (două bănci digitale belgiene) va fi în continuare complet gratuit și poate chiar plăti dobânzi. La Keytradebank, primiți 5 cenți pentru fiecare tranzacție bancară.
Un sfat: păstrați (cel puțin) un cont românesc
Înainte de a schimba în grabă serviciile voastre bancare clasice pe o neobancă internațională, ar fi bine să păstrați, totuși, un cont la o bancă clasică din România cel puțin o perioadă de timp, până vă familiarizați cu amploarea serviciilor oferite de neobănci. Iar după un timp, veți putea lua o decizie în cunoștință de cauză.
***
Vom reveni asupra ofertei Addiko Bank când vom primi informații suplimentare oficiale direct de la această bancă.
 Fiți la curent cu ultimele noutăți! Urmăriți AFACERI.news și pe