Incredibil! O primărie brașoveană a pus poprire pe conturile președintelui rău-platnic Nicușor Dan
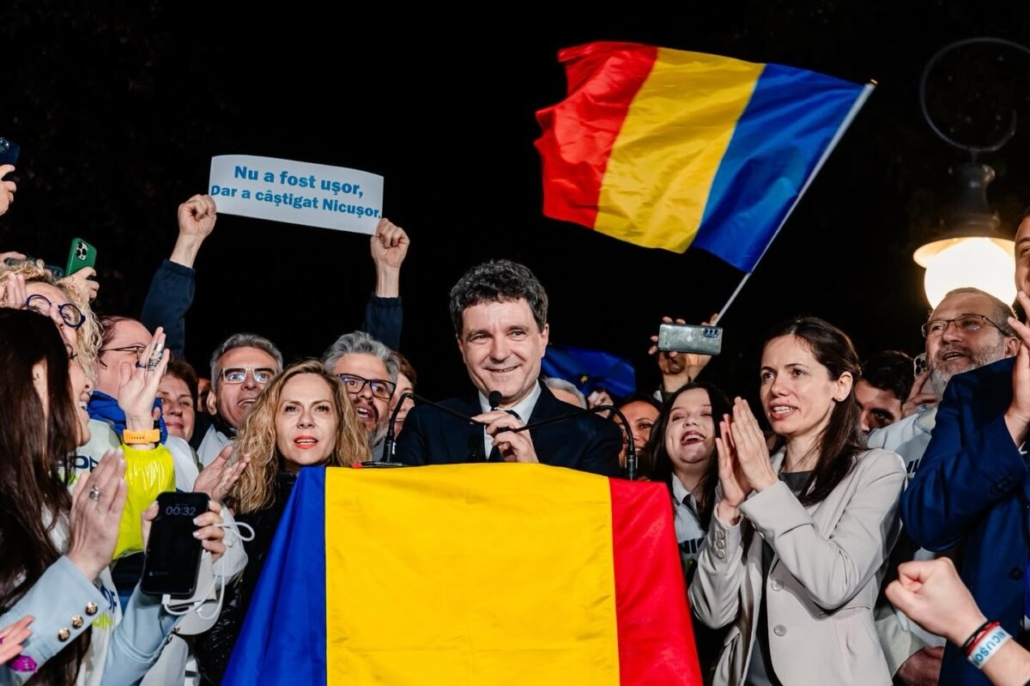
Președintele României, Nicușor Dan, a ajuns în etapa popririi în cadrul unei proceduri de executare silită declanșate de Primăria Predeal pentru neplata impozitelor locale aferente unui teren pe care îl deține în stațiunea montană. Autoritățile locale au emis încă din 7 septembrie 2026 o adresă de înființare a popririi pe numele președintelui, după ce acesta nu și-a achitat restanțele fiscale, potrivit unei investigații publicate vineri, 6 noiembrie, de Gândul.
Potrivit publicației citate, Nicușor Dan figurează pe o listă de 161 de contribuabili pentru care Primăria Predeal a emis acte privind procedura de poprire. Numele complet al președintelui, Nicușor-Daniel Dan, apare la poziția 83 în anunțul colectiv întocmit de administrația locală la 20 octombrie 2026.
Documentul arată că adresa de înființare a popririi pe numele președintelui a fost emisă la 7 septembrie 2026, iar actele administrative fiscale au fost considerate comunicate la 5 noiembrie.
„Prezentele acte administrative fiscale se consideră comunicate în termen de 15 zile de la data afișării anunțului”,
se precizează în documentul Primăriei Predeal, citat de Gândul.
O datorie de aproximativ 280 de lei, pentru un teren cumpărat cu 180.000 de euro
Procedura de executare silită a fost declanșată pentru restanțele acumulate la plata impozitului aferent terenului pe care Nicușor Dan îl deține în Predeal.
Potrivit documentelor prezentate de Gândul în februarie 2026, datoria președintelui se ridica la 280,52 lei, din care 138,46 lei reprezentau restanțe din anii anteriori. Suma includea obligații fiscale și cheltuieli aferente procedurii de executare.
Nu este clar dacă valoarea debitului a rămas aceeași până în noiembrie sau dacă au fost calculate obligații accesorii suplimentare.
Terenul figurează în declarația de avere a lui Nicușor Dan cu o suprafață de 7.460 de metri pătrați și a fost achiziționat în anul 2007. Președintele a declarat anterior că a plătit pentru proprietate aproximativ 170.000-180.000 de euro, din care 100.000 de euro au provenit dintr-un credit bancar.
Președintele recunoscuse că nu și-a plătit impozitele: „Sunt încă restant”
Problemele fiscale ale lui Nicușor Dan în relația cu Primăria Predeal sunt cunoscute de mai multă vreme.
În decembrie 2025, administrația locală a emis o somație și un titlu executoriu pe numele său, fiind constituit un dosar de executare silită. Documentele au fost aduse la cunoștința contribuabilului prin procedura comunicării prin publicitate, în februarie 2026.
Informațiile privind această etapă a executării silite au fost prezentate și de Fanatik, într-o investigație publicată la 26 februarie 2026.
La 26 martie 2026, întrebat de un reporter Gândul dacă și-a achitat impozitul pentru terenul din Predeal sau dacă i-au fost poprite conturile, președintele a recunoscut că înregistrează în continuare restanțe.
„Nu. Sunt încă restant și cu mașina care a rămas la Făgăraș și cu terenul de la Predeal”,
a declarat atunci Nicușor Dan.
Astfel, președintele a confirmat public că nu își achitase obligațiile fiscale nici după declanșarea procedurii de executare silită.
Situația nu reprezintă un incident izolat în relația președintelui cu administrația fiscală din Predeal.
Într-o investigație publicată în iulie 2025, Fanatik arăta că Nicușor Dan mai figurase pe listele datornicilor la bugetul local și că autoritățile emiseseră acte privind poprirea inclusiv în 2022 și 2023.
În august 2023 fusese emisă o înștiințare privind demersurile de înființare a popririi, comunicată ulterior contribuabilului.
Primăria Predeal este condusă de Sorin Ioan Ciobanu, membru PNL, reales în funcția de primar la alegerile locale din 2024.
Ce înseamnă poprirea și dacă au fost blocate efectiv conturile președintelui
Potrivit Codului de procedură fiscală, executarea silită pentru obligațiile fiscale restante începe prin comunicarea somației, iar dacă debitul nu este stins în termenul legal, organul fiscal poate continua recuperarea creanței prin poprirea sumelor urmăribile sau prin alte măsuri prevăzute de lege.
Articolul 236 alineatul (8) din Codul de procedură fiscală stabilește că poprirea se consideră înființată din momentul în care adresa de înființare este primită de terțul poprit, care poate fi o instituție bancară sau un plătitor de venituri.
Prin urmare, emiterea adresei și comunicarea înștiințării către contribuabil nu dovedesc, prin ele însele, că au fost blocate efectiv sume din conturile acestuia.
În cazul lui Nicușor Dan, documentele prezentate de Gândul confirmă emiterea adresei de poprire, însă nu există deocamdată o confirmare publică privind indisponibilizarea efectivă a unor fonduri din conturile bancare ale președintelui.
 Fiți la curent cu ultimele noutăți! Urmăriți AFACERI.news și pe