#LecțiadeEconomie: Vinde în mai și cară-te! Care e sensul zicalei “Sell in May and go away”?
Inaugurăm astăzi un set de materiale sub hashtagul #LecțiadeEconomie, unde vom aduce în atenția publicului nostru avid de teme economice concepte, doctrine, principii economice sau chiar evenimente celebre care și-au pus amprenta asupra economiei de-a lungul timpului. Sau cel puțin de la Adam Smith încoace. Așteptăm sugestiile Dvs., ale cititorilor fideli afaceri.news, pentru viitoarele teme pe care le doriți abordate sub umbrela #LecțiadeEconomie. Ne găsiți pe site la adresa de mai sus, pe Facebook și Twitter.
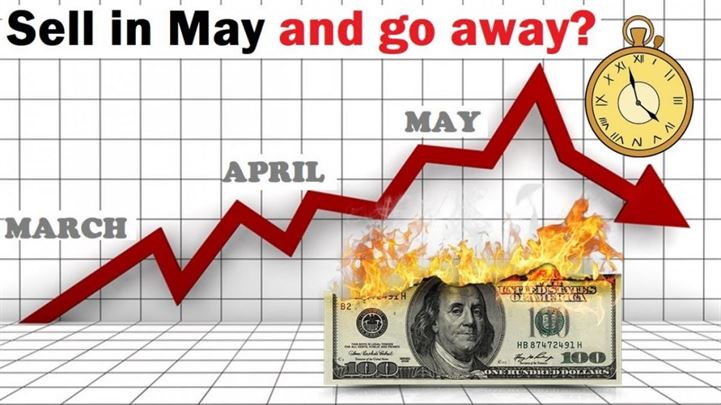
“Sell in May and go away!” (“Vinde în mai și pleacă!”) este o strategie de investiții în acțiuni bazată pe o teorie (uneori cunoscută sub numele de “indicatorul Halloween”) conform căreia perioada din noiembrie până în aprilie inclusiv are o creștere semnificativ mai puternică a pieței bursiere în medie decât celelalte luni ale anului.
În astfel de strategii, acțiunile sunt vândute la începutul lunii mai și încasările sunt deținute în numerar; acțiunile sunt cumpărate din nou în toamnă, de obicei în jurul Halloween-ului. „Vânzarea în luna mai” poate fi caracterizată prin credința universal recunoscută în Statele Unite că este mai bine să se evite deținerea acțiunilor pe timpul perioadei de vară.
Un pic de istorie economică
Deși această sezonalitate este adesea menționată informal, ea a fost în mare parte ignorată în cercurile academice. O analiză realizată de economiștii Bouman și Jacobsen în 2002 arată că efectul a avut loc într-adevăr în 36 din 37 de țări examinate din secolul al XVII-lea (1694 mai precis) în Regatul Unit, iar efectul este cel mai puternic din Europa.
Datele arată că randamentele bursiere în multe țări în perioada mai – octombrie sunt sistematic negative sau mai mici decât rata dobânzii pe termen scurt. Acest lucru pare să invalideze ipoteza pieței eficiente, care prezice că orice astfel de randamente ar fi oferite celor care acceptă fenomenul.
Mass-media populară ia în considerare acest fenomen în fiecare mai, respingându-l în general. Cu toate acestea, efectul a fost puternic prezent în majoritatea piețelor dezvoltate, inclusiv în Statele Unite, Canada, Japonia, Regatul Unit și în majoritatea țărilor europene.
Academicienii Maberly și Pierce au extins datele până în aprilie 2003 și au testat strategia din aprilie 1982 până în aprilie 2003, cu excepția a două luni, octombrie 1987 și august 1998 (când piețele s-au prăbușit). Aceștia au descoperit că sintagma “Sell in May and go away” nu și-a arătat veridicitatea în perioada aprilie 1982 – septembrie 1987, noiembrie 1987 – iulie 1998 sau septembrie 1998 – aprilie 2003.
În schimb un studiu realizat de economiștii Andrade, Chhaochharia și Fuerst în 2012 a constatat că tiparul sezonier a persistat. În eșantionul 1998-2012, în medie noiembrie – aprilie, aceștia au constatat că randamentele sunt mai mari decât cele din mai – octombrie în toate cele 37 de piețe pe care le-au studiat. În medie, diferența este egală cu aproximativ 10 puncte procentuale. Amploarea diferenței este aceeași în ambele studii.
O testare ulterioară efectuată de Mebane Faber a confirmat efectul încă din 1950.
Ar trebui să vindeți în mai?
Analistul Simon Moore scrie într-o analiză Forbes că tranzacționarea pe termen scurt poate avea consecințe fiscale. Dacă tranzacționați portofoliul la fiecare șase luni, atunci aceasta poate însemna câștiguri pe termen scurt, mai degrabă decât unele pe termen lung. Dar impozitarea ar putea compensa potențialele beneficii, chiar dacă strategia merge așa cum sperați.
De asemenea, vânzarea de acțiuni poate fi adesea mai ușoară decât răscumpărarea. Poate fi ușor să găsiți un motiv pentru a părăsi piața, dar a avea curajul de a reachiziționa nu poate fi la fel de facil.
Sigur că există întotdeauna motive de îngrijorare pe piață, dar de multe ori acestea nu afectează capacitatea generală a pieței de a furniza randamente de-a lungul istoriei. De asemenea, se pune întrebarea: vinzi în mai, dar în ce să investești? Să presupunem că piețele livrează randamente de 1% în lunile de vară, obligațiunile nu oferă mult mai mult, deși sunt potențial mai stabile.
Spre deosebire de anii trecuți, randamentele obligațiunilor par potențial mai puțin atractive. Pe de altă parte, numerarul nu oferă rentabilități atractive, așadar, dacă rămâneți prea mult timp pe cash, valoarea economiilor dvs. poate fi erodată de inflație. Deci se pune întrebarea: vindeți în luna mai? Există o șansă rezonabilă, dacă istoria este un ghid, ca revenirile în lunile următoare să fie mai slabe decât în ultimele luni. De fapt, în mod special în acest an, având în vedere revenirile puternice ale acțiunilor care ies din pandemie, nu este o mare previziune. Acum este probabil un moment bun pentru a vă evalua expunerea din portofoliu.
Vânzarea în luna mai poate fi o mișcare interesantă. Atât evaluările ridicate, cât și efectul psihologic de vânzare din luna mai sugerează că randamentele ulterioare ar putea fi oarecum mai mici decât am văzut în trecut.
Se aplică zicala și pe piața de capital din România?
Alexandru Ilisie, Director de Investiții la OTP Bank, a realizat o analiză în cazul pieței de capital românești și a indicelui BET. Folosind datele de la 1 ianuarie 1998 până la data de 31 decembrie 2020, cu un total de câte 23 de date pentru fiecare lună, pe principiul mediei aritmetice, se poate observa că luna mai a adus un randament mediu pozitiv de 0.89%, urmat de creşteri, atât în iunie, cât şi în iulie de 1.20%, respectiv 2.41%. Lunile august şi septembrie au adus randamente medii negative de -0.15%, respectiv -0.29%, urmând ca luna octombrie să aducă din nou un randament pozitiv de 0.51%. Pentru a verifica datele, am folosit s-a folosit și mediana, astfel încât să eliminăm efectul datelor extreme, iar în aceasta variantă şi lunile august şi septembrie au fost pozitive.
Cumulat, în perioada mai-octombrie se obţinea un randament mediu de 4.59%, iar în perioada noiembrie – aprilie 11.40%. Folosind mediana datele ne arată acelaşi lucru: un randament cumulat de 7.35% în perioada mai-octombrie şi un randament cumulat de 11.21% în perioada noiembrie-aprilie. Așadar randamente mai mari până în luna mai!
În cazul indicelui BET-TR, setul de date este mult mai redus 2015-2020, având astfel un număr de cate 6 date pentru fiecare lună. În acest caz, rezultatele obţinute sunt exact pe dos faţă de cazul indicelui BET, aceasta deoarece majoritatea companiilor incluse în indicele BET/BET-TR au datele de înregistrare în perioada mai-octombrie. Folosind media aritmetică pentru cei 6 ani, se poate observa că în perioada mai-octombrie se obţine un randamant cumulat de 9.23%, iar în perioada noiembrie-aprilie un randamant cumulat de 5.14%. Folosind mediana, datele ne arată acelaşi lucru: un randament cumulat de 12.91% în perioada mai-octombrie şi un randament cumulat de 9.24% în perioada noiembrie-aprilie.
Analizând cele 2 seturi de date, în cazul indicelui BET, putem observa că randamentele obţinute în perioada mai-octombrie sunt mai reduse decât cele din perioada noiembrie-aprilie, însă în ambele cazuri acestea sunt pozitive. Însă o concluzie este dificil de tras deoarece aceste date nu cuprind şi dividendele plătite de companii. În cazul indicelui BET-TR unde avem dividendele incluse, putem observa că în medie perioada mai-octombrie este mai bună decât perioada noiembrie-aprilie, însă în acest caz setul de date este redus.
Concluzii
Ţinând cont de cele de mai sus nu putem spune cu siguranţă că zicala “Sell in May and go away” se aplică şi pentru bursa locală, însă ceea ce putem spune cu siguranţă este că cea mai buna soluţie este să fi investit. O concluzie care se aplică şi bursei locale este că “Time în the market” este mai important decât “Timing the market”. De asemenea investiţiile recurente “Dollar Cost Averaging – DCA” sunt o soluţie bună pentru toate tipurile de investitori.
Astfel, o prognoză pentru luna mai este dificil de dat, ţinând cont că este vorba despre o perioadă foarte scurtă de timp, însă dacă este să comparăm multiplii la care se tranzacţionează companiile din indicele BET faţă de companiile din indicii pieţelor de frontieră, emergente şi dezvoltate, putem spune că aprecierile din ultima perioadă sunt justificate.
Atât timp cât există aceste diferenţe între companiile locale şi cele internaţionale, perspectivele de creştere pentru bursa locală sunt bune, cu excepţia unor evenimente pe pieţele internaţionale, care, cel mai probabil, se vor reflecta şi pe bursa locală, conform analistului OTP.
Acestea fiind spuse, piața de valori a fost încă un loc bun pentru a investi pe termen lung, dar calendarul pieței poate fi plin de probleme. Doar cei curajoși cu adevărat se aventurează. Și întotdeauna pe principiul: nu-ți pune toate ouăle în același coș!
Așteptăm sugestiile Dvs., ale cititorilor fideli afaceri.news, pentru viitoarele teme pe care le doriți abordate sub umbrela #LecțiadeEconomie. Ne găsiți pe site la adresa de mai sus, pe Facebook și Twitter.
 Fiți la curent cu ultimele noutăți! Urmăriți AFACERI.news și pe